球衣广告位收入看似只是赞助合同入账,却牵动曼联、皇家马德里、巴塞罗那等豪门财报的确认时点与摊销年限。胸前与袖标权益横跨多个赛季,赞助款何时转为收入、按几年分摊,直接影响利润节奏、欧足联财政公平审查与投资者判断。合同金额越大,会计估计空间越受关注,俱乐部与审计机构必须在真实履约和报表平稳之间找到依据。
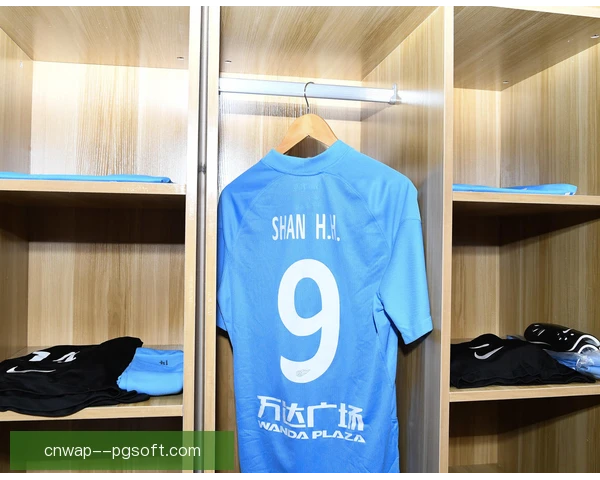
球衣广告位包括胸前、袖标、训练服与发布会背景,赞助商为曝光支付固定费用与浮动奖金。曼联与高通、皇家马德里与阿联酋航空、巴塞罗那与斯波蒂菲、尤PG模拟器官方电子游戏文图斯与吉普均属此类。俱乐部通常签三到八年长约,款项按年或按季支付,会计人员要把合同权利拆成可计量的履约义务。
俱乐部不能把整笔赞助费在签约日一次性确认收入。按国际财务报告准则第十五号,收入应在履行履约义务时确认。球衣广告权益随赛季比赛、训练和媒体活动逐步转移,俱乐部按时间或场次确认,若付款先到则先记合同负债,再随服务提供转为收入。
胸前广告、袖标广告、训练服广告、球员肖像和社交媒体曝光可能构成可明确区分履约义务。合同若把多项权益打包,俱乐部需按单独售价分摊交易价格。曼联、切尔西、曼城等合同常含多项权益,分摊结果改变每项收入确认节奏,也影响赞助商成本归集。
对赞助商而言,支付球衣广告费形成获取广告权益的资产或预付费用,应在受益期摊销。摊销年限通常与合同期一致,但若合同含续约选择权、终止条款或赛事附加权益,年限划分需重新评估。直线法常见,因为曝光贯穿赛季,但欧冠淘汰赛和世俱杯可能带来额外价值。
赛季与会计年度不完全重合,英超、西甲、德甲跨年,欧冠赛程穿插。俱乐部年报截止日可能落在赛季中段,收入确认需估计剩余比赛场次和曝光分布。皇家马德里、巴塞罗那、拜仁慕尼黑等拥有全球商业合同,汇率、奖金和实物赞助让摊销年限与收入确认更复杂。
收入确认与摊销年限划分直接改变利润表节奏。若把多年赞助费提前确认,当期利润虚高,未来年度承压;若摊销年限过长,赞助商成本低估,俱乐部收入也可能被递延。欧足联财政公平审查关注可持续盈利,曼联、巴黎圣日耳曼、尤文图斯等曾因财务规则受到审视。
审计师会检查合同条款、付款计划、权益交付证据。球衣广告位是否每场都展示、社交媒体是否按约发布、球员是否参与活动,都影响履约进度。国际财务报告准则第十五号要求估计变量对价,奖金若与欧冠资格或联赛排名挂钩,需在不确定性消除前限制确认收入。
合同续约选择权是摊销年限划分难点。若俱乐部与赞助商约定优先续约,且续约价格反映市场,会计上不能仅凭意图延长摊销期。只有续约选择权由客户行使且价格不反映单独售价时,才可能影响原合同处理。皇家马德里、巴塞罗那等长期赞助谈判常设置此类条款。
会计确认与税务确认常不同步。赞助款现金流入可能早于收入确认,形成合同负债和递延所得税。摊销年限划分影响赞助商税前扣除节奏,也影响俱乐部现金流预测。曼联、切尔西等俱乐部在转会窗和赛季初现金流压力大,赞助预付款成为重要周转来源。
球衣广告位价格反映球队曝光、成绩和球星影响力。罗纳尔多、梅西、姆巴佩、哈兰德等球员转会会改变赞助商预期,合同可能含成绩奖金和形象条款。会计处理需要把这些变量对价纳入交易价格,再按履约进度确认。摊销年限若过短,赞助商当期成本高;过长则资产虚增。
皇家马德里与阿联酋航空、巴塞罗那与斯波蒂菲、曼联与高通、尤文图斯与吉普的合同结构和期限不同,收入确认节奏也不同。袖标广告近年来独立售卖,英超、西甲、德甲多家俱乐部把袖标权益单独签约,履约义务更细,摊销年限划分更需要合同逐项判断。
监管机构和审计师对赞助合同披露要求趋严,俱乐部可能被要求说明收入确认方法、摊销年限和关键假设。国际财务报告准则第十五号与美国会计准则第六百零六号推动合同负债、合同资产和变量对价透明化。曼联、皇家马德里、巴塞罗那、拜仁慕尼黑等豪门需在财报中提供更多可验证信息。
球衣广告位会计处理不只是技术问题,它把球队商业价值、赛季表现和财务报告连在一起。收入确认时点与摊销年限划分越清晰,投资者越能判断曼联、皇家马德里、巴塞罗那等俱乐部的真实盈利能力。未来赞助合同会更复杂,会计估计与披露质量将决定俱乐部在欧足联财政公平和资本市场中的信誉。